Open je bank-app en je ziet een getal. Jouw saldo. Het voelt als jouw geld, net zoals de briefjes in je portefeuille van jou zijn.
Toch werkt het anders. Juridisch anders, en praktisch anders. In dit artikel bekijken we hoe het echt zit: wat dat getal op je scherm juridisch betekent, waarvoor de depositogarantie dient, en wie er in de praktijk allemaal meebeslist over de toegang tot jouw saldo.
Vooraf één ding: dit is geen paniekverhaal. Wat hieronder staat is de normale, legale en gereguleerde werking van het banksysteem, al meer dan honderd jaar. Maar wie het systeem begrijpt, maakt bewustere keuzes. Daar gaat het om.
Een saldo is geen bankbiljet in een kluis
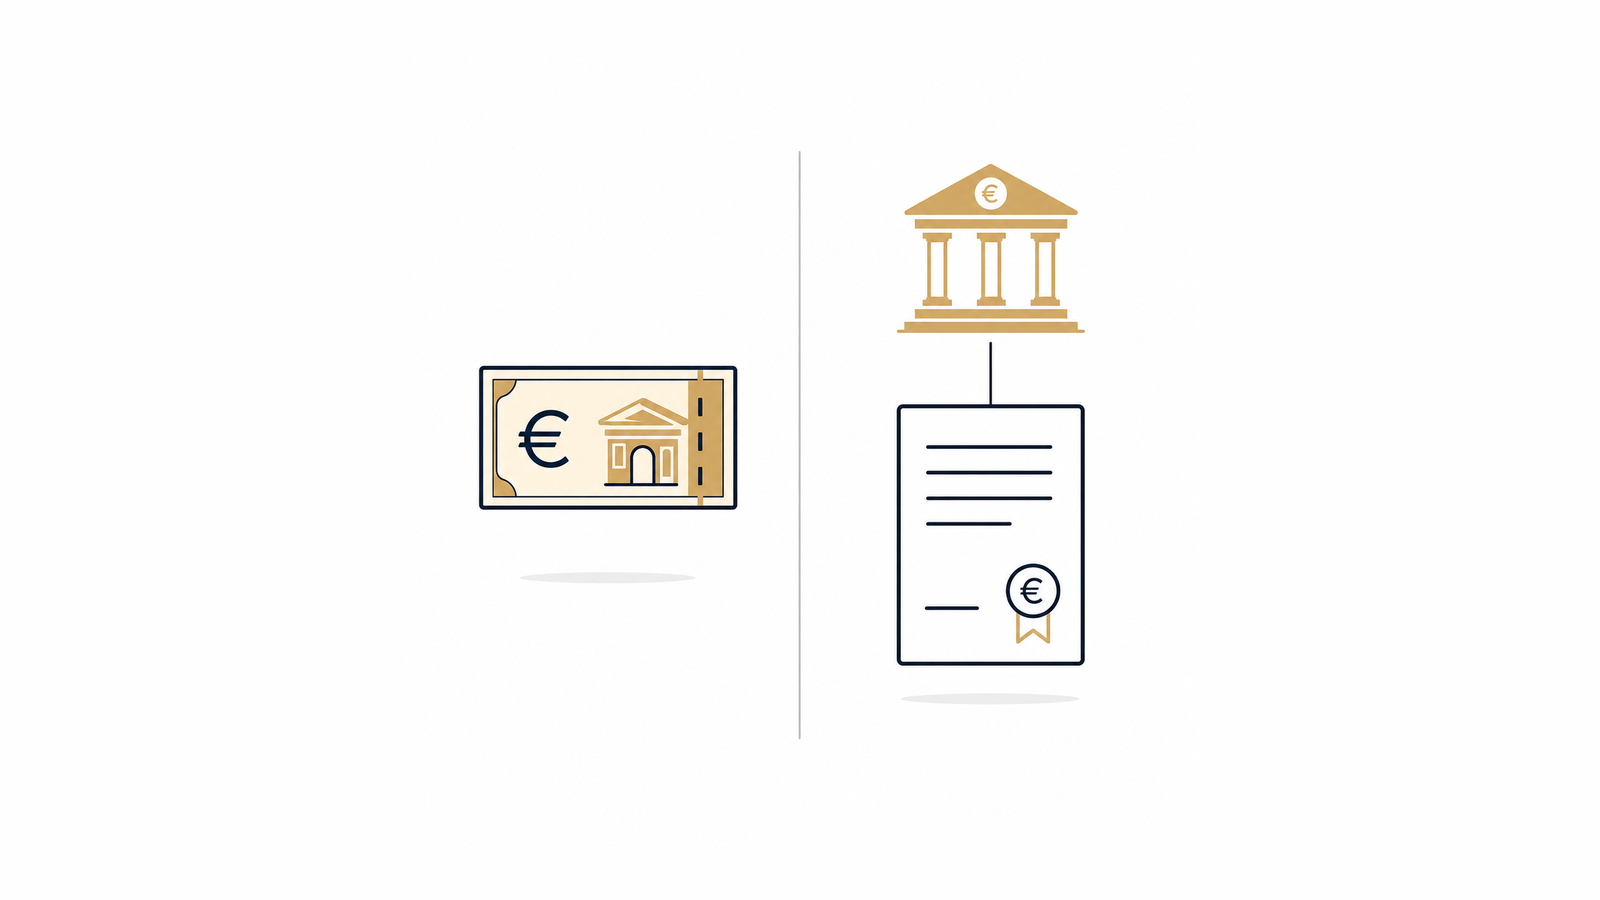
Als je 100 euro cash in je portefeuille hebt, is dat bezit. Het is van jou, punt.
Zet je diezelfde 100 euro op je rekening, dan verandert er juridisch iets. Je draagt het geld over aan de bank, en in ruil krijg je een vordering: het recht om dat bedrag terug te vragen. De bank wordt eigenaar van het geld. Jij wordt, juridisch gezegd, schuldeiser van de bank.
Dat klinkt technischer dan het is. Het is dezelfde logica als wanneer je een vriend geld leent: zolang hij het heeft, is het geld bij hem, en jij hebt het recht het terug te krijgen.
Precies daarom mag een bank jouw deposito gebruiken, bijvoorbeeld om leningen te verstrekken aan gezinnen en bedrijven. Dat is geen misbruik en geen geheim. Het is het bedrijfsmodel van een bank, en het is streng gereguleerd.
Waarvoor de depositogarantie dient
Omdat jouw saldo een vordering op de bank is, hangt de waarde ervan samen met de gezondheid van die bank. Dat weet de wetgever ook. Daarom bestaat er in België, net als in de rest van de Europese Unie, een depositogarantie.
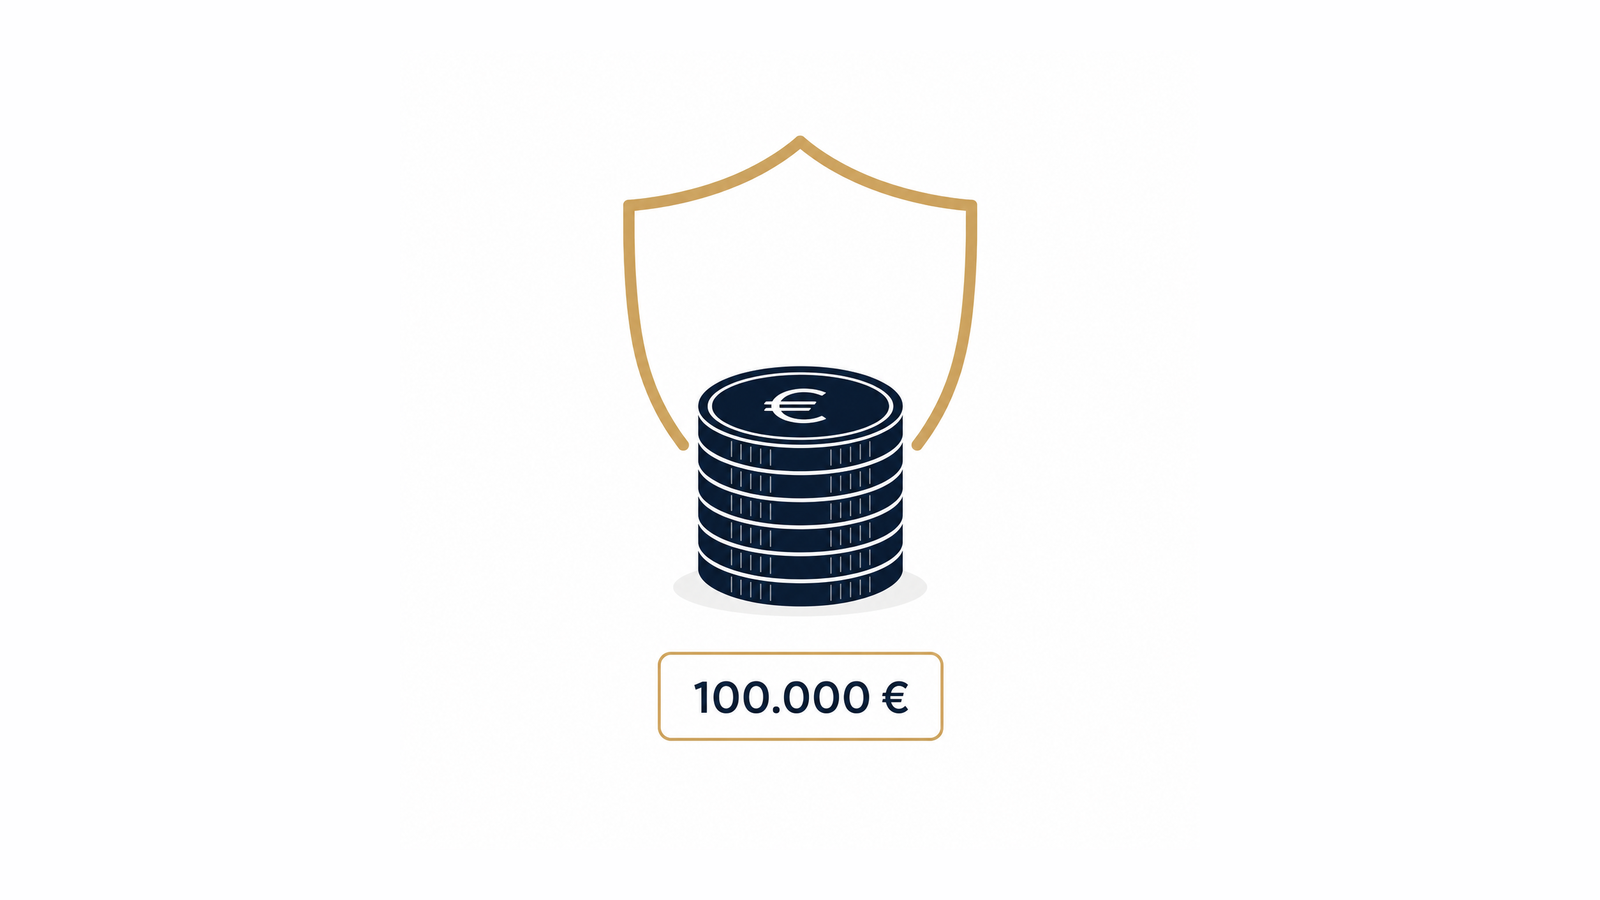
Concreet: als een bank haar verplichtingen niet meer kan nakomen, beschermt het Belgische Garantiefonds deposito's tot 100.000 euro per persoon en per bank. Heb je samen met je partner een rekening, dan geldt de bescherming per persoon. Heb je rekeningen bij twee verschillende banken, dan geldt de grens per bank.
De garantie is er niet omdat banken onbetrouwbaar zouden zijn. Ze is er omdat het systeem nu eenmaal zo in elkaar zit dat spaarders schuldeisers zijn, en de wetgever die schuldeisers een vangnet wil geven. Voor de meeste Belgische spaarders dekt dat vangnet hun volledige spaargeld.
Wat je hieruit vooral moet onthouden is dit: de depositogarantie is een feit om te kennen, geen reden tot ongerustheid. Wie meer dan 100.000 euro bij één bank aanhoudt, kan er rekening mee houden dat het bedrag daarboven buiten de garantie valt. Dat is geen advies om iets te doen, het is informatie om je eigen afweging mee te maken.
De praktische laag: wie kan erbij?
Tot hier het juridische verhaal. Maar er is een tweede laag, en die is voor je dagelijkse leven eigenlijk relevanter: de praktische toegang tot je saldo.
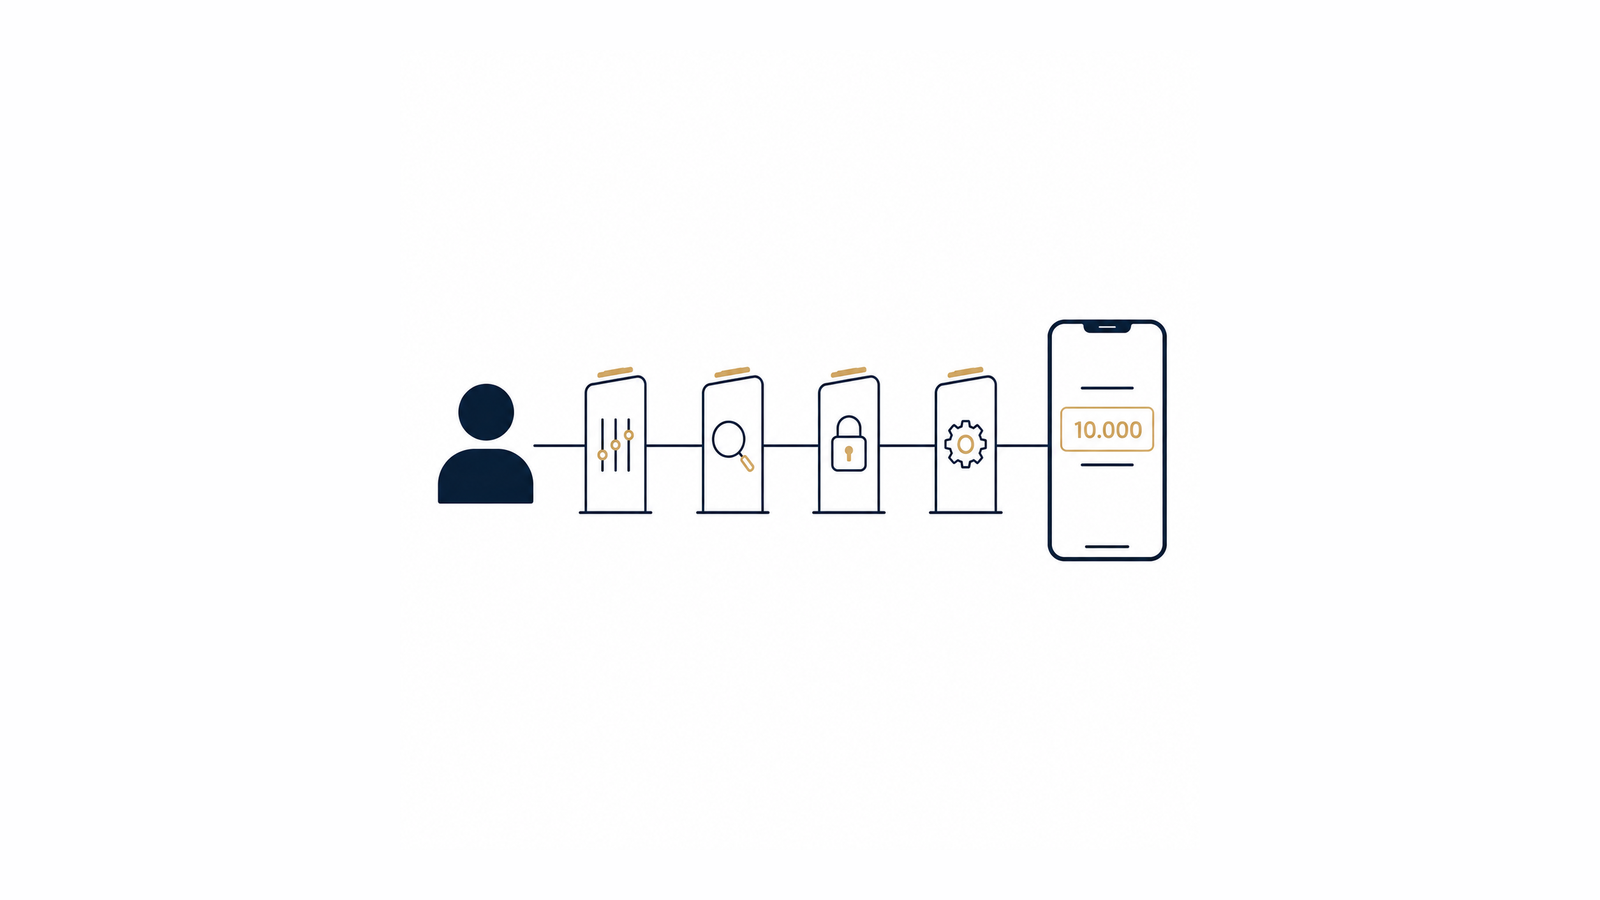
Tussen jou en het getal op je scherm zitten systemen en beslissingen. Een paar voorbeelden die iedereen kan tegenkomen.
Limieten. Je rekening heeft standaard een daglimiet voor overschrijvingen en je kaart heeft betaal- en opnamelimieten. Die kun je meestal aanpassen, maar de standaardwaarden en de maxima bepaalt de bank.
Controles. Banken zijn wettelijk verplicht om ongebruikelijke transacties te controleren, onder meer in het kader van de antiwitwaswetgeving. Een grote of onverwachte overschrijving kan daardoor tijdelijk worden vastgehouden tot er vragen beantwoord zijn. Dat is geen willekeur, het is een wettelijke plicht van de bank.
Blokkades. Bij een vermoeden van fraude kan een bank een kaart of rekening blokkeren, vaak juist om jou te beschermen. Ook een gerechtelijke beslissing, zoals een beslag, kan de toegang tot een rekening beperken.
Beschikbaarheid. Bank-apps en betaalsystemen hebben onderhoudsvensters en af en toe storingen. Meestal een kwestie van uren, maar het illustreert hetzelfde punt.
Let op wat hier níet staat. Er staat niet dat deze mechanismen slecht zijn. De meeste bestaan met goede redenen, en vaak in jouw belang. Fraudebescherming heeft al veel mensen veel geld bespaard.
Wat er wél staat: de toegang tot jouw saldo loopt altijd via de systemen en beslissingen van anderen. Dat is de kern van wat het betekent om je geld door een bank te laten bewaren. Je krijgt er gemak, professioneel beheer en een wettelijk vangnet voor terug. Je geeft er een stuk directe controle voor op.
Wat betekent dit voor jou?
Misschien verwacht je nu een conclusie in de richting van "en daarom moet je...". Die komt niet.
Voor de meeste mensen is de bank een prima plek voor het grootste deel van hun geld: praktisch, gereguleerd, met een garantie tot 100.000 euro per persoon per bank. Daar verandert dit artikel niets aan.
Het punt is anders. "Waar staat mijn geld en wie controleert de toegang" is een vraag die je kunt beantwoorden, in plaats van een vraag die je nooit gesteld hebt. Wie het antwoord kent, heeft bewust gekozen. Wie het niet kent, heeft de keuze stilzwijgend aan het systeem gelaten.
In een volgend artikel bekijken we de andere kant: wat verandert er als je een deel van je vermogen zelf in bewaring neemt? Wat win je aan controle, en welke verantwoordelijkheid komt daarvoor in de plaats? Ook daar zijn twee eerlijke kanten aan het verhaal.
Begin waar je nu staat.
De gids "5 fouten die Belgen maken bij hun eerste DeFi-stap" is gratis. Plus de blog rechtstreeks in je mailbox.