Rente is een van die woorden die iedereen kent en bijna niemand ooit uitlegt. Je krijgt ze op je spaarrekening. Je betaalt ze op je lening. Je leest erover in de krant als de centrale bank iets beslist. Maar de vraag waar ze vandaan komt, wie ze betaalt en langs welke weg ze bij jou terechtkomt, stelt bijna niemand.
Dat is jammer, want het antwoord is niet ingewikkeld. En wie het kent, kijkt anders naar elk getal dat "rente" heet.
Rente is een prijs
Begin bij het eenvoudigste beeld. Iemand wil vandaag iets kopen waar hij het geld nog niet voor heeft: een huis, een machine, een verbouwing. Iemand anders heeft dat geld wel, en heeft het nu niet nodig. De eerste leent van de tweede.
De tweede vraagt daar iets voor. Twee dingen, eigenlijk. Een vergoeding omdat hij zijn geld een tijd niet kan gebruiken. En een vergoeding voor het risico dat hij het niet terugkrijgt. Die twee samen vormen de rente.
Rente is dus een prijs. De prijs van tijd en de prijs van risico. Meer is het niet. En zoals elke prijs heeft ze twee kanten: iemand betaalt ze, en iemand ontvangt ze.
Er is altijd iemand die betaalt
Dat tweede punt is het belangrijkste van dit hele stuk. Er bestaat geen rente zonder iemand die ze betaalt. Wat jij ontvangt op je spaarrekening, komt niet uit het niets en komt niet van de bank zelf. Het komt van mensen en bedrijven die geleend hebben.
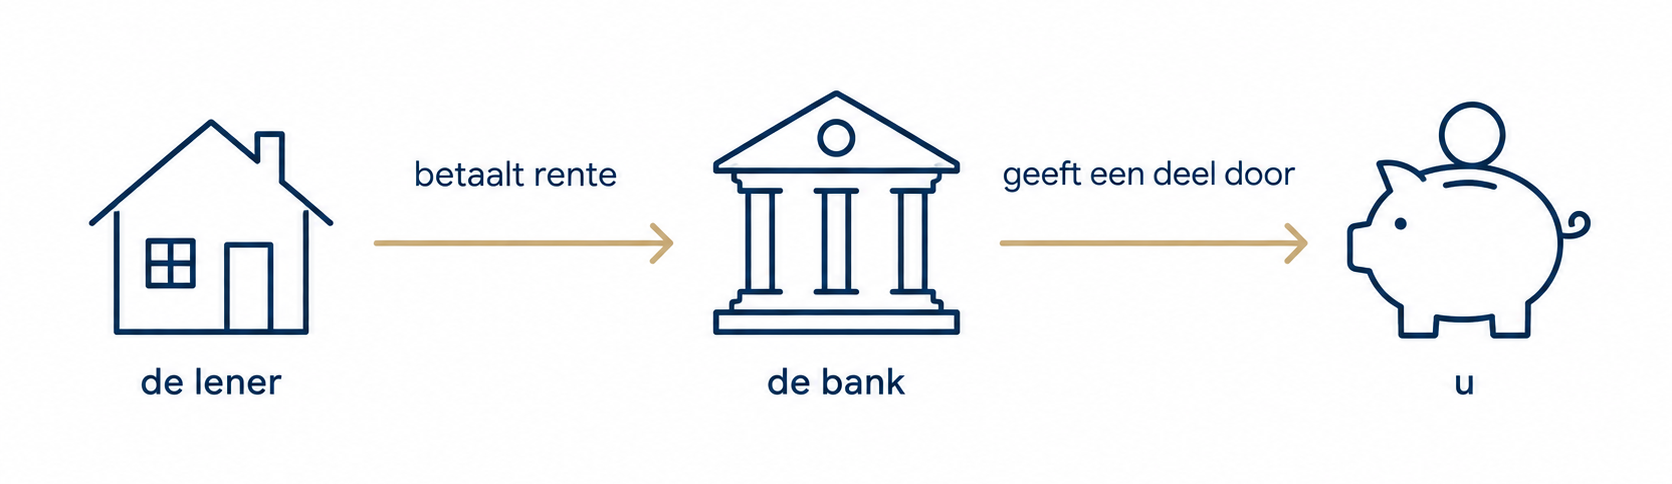
De weg loopt zo. Jij zet geld op je spaarrekening. De bank houdt een deel daarvan aan en leent de rest uit, aan een gezin dat een huis koopt, aan een aannemer die een machine nodig heeft, aan een winkel die voorraad inslaat. Die leners betalen rente aan de bank. Een deel van die rente geeft de bank aan jou door. Dat deel noem je je spaarrente.
Je spaarrente is met andere woorden een stukje van de rente van iemand anders. Jij levert het geld, de lener levert de rente, en de bank staat ertussen.
Wat de bank ertussen doet
Tussen de rente die de lener betaalt en de rente die jij ontvangt, zit een verschil. Dat verschil gaat naar de bank, en het is goed om precies te weten waarvoor het dient.
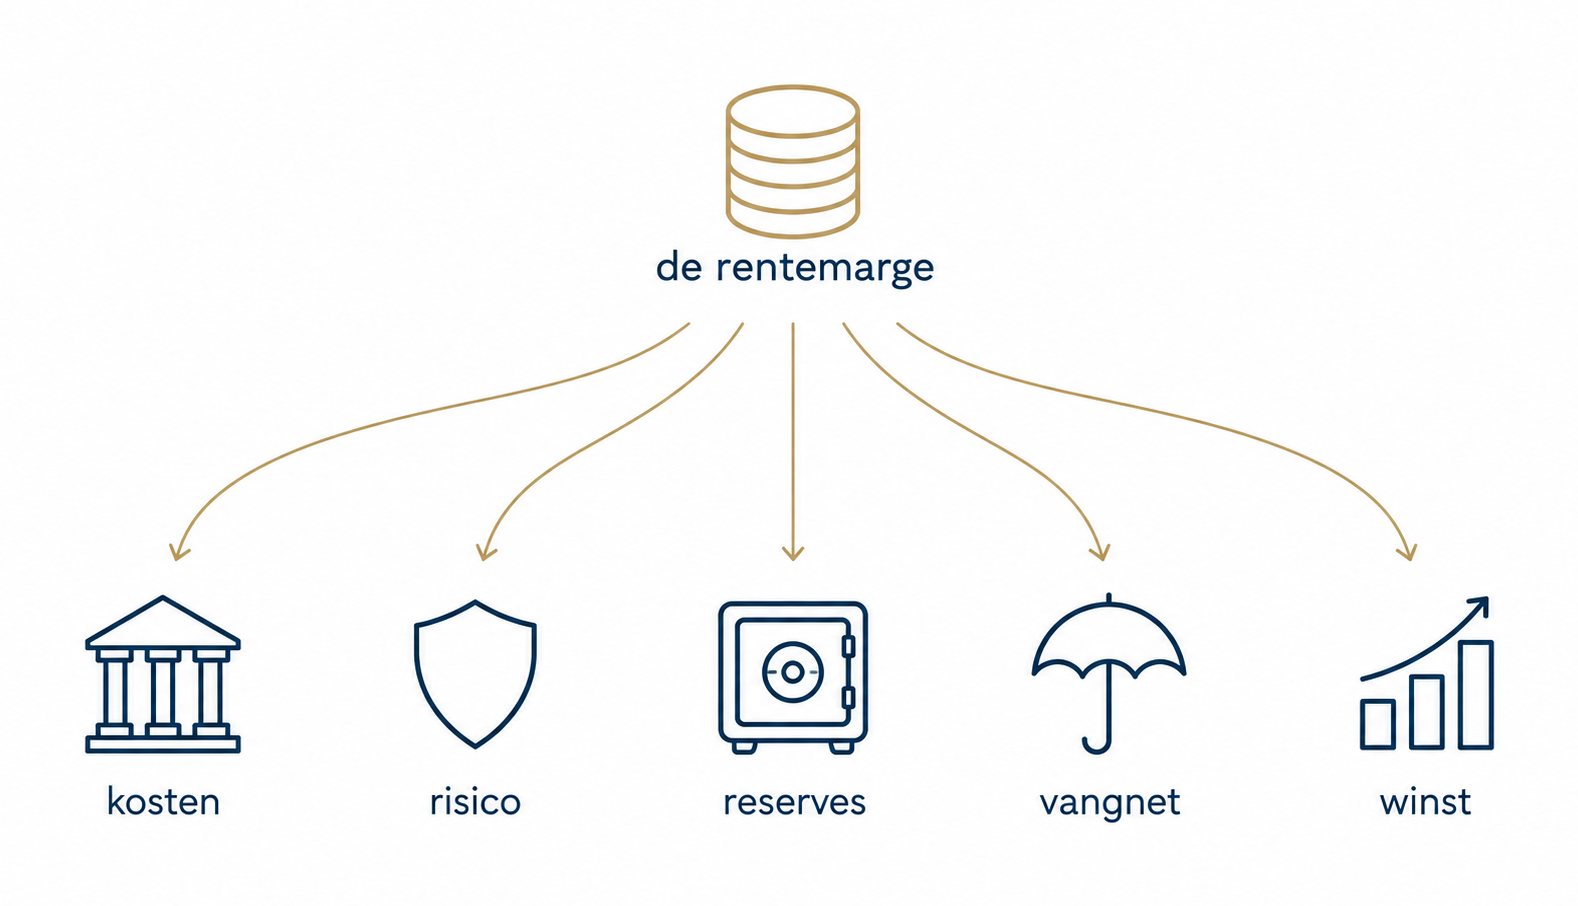
Kosten. Een bank kost geld. Kantoren, mensen, systemen, de app op je telefoon. Dat wordt allemaal uit dat verschil betaald.
Risico. De bank draagt een risico dat jij niet draagt. Als het gezin met de hypotheek op een dag niet meer kan betalen, is dat het probleem van de bank, niet het jouwe. Jij krijgt je spaarrente gewoon. Een deel van het verschil is een buffer voor dat risico.
Reserves. Een bank moet reserves aanhouden. De toezichthouder legt op hoeveel kapitaal een bank zelf moet hebben tegenover wat ze uitleent. Dat kapitaal kost geld.
Het vangnet. Elke Belgische bank betaalt een jaarlijkse bijdrage aan het Garantiefonds, het vangnet dat je spaargeld beschermt als een bank in de problemen komt. Ook dat komt uit het verschil.
Winst. En ten slotte, uiteraard, winst. Een bank is een bedrijf met aandeelhouders, en die verwachten iets terug.
Al die dingen zijn legitiem. Dit is geen verhaal over een bank die je iets afneemt. Het is een verhaal over hoe een bank werkt, en dat werkt precies zo omdat er iemand tussen lener en spaarder staat die het werk doet en het risico draagt. Daar mag iets tegenover staan.
Hoe een bank haar rente bepaalt
Blijft de vraag hoe die getallen tot stand komen. Waarom staat er op je spaarrekening wat er staat, en op je lening wat daar staat?
Een bank bepaalt haar tarieven zelf, maar niet in het luchtledige. Er zijn een paar ankers.
De centrale bank. De Europese Centrale Bank bepaalt tegen welke rente banken bij haar kunnen lenen en wat ze krijgen op wat ze bij haar parkeren. Dat is het vertrekpunt voor alles wat daarna komt. Gaat die rente omhoog, dan wordt geld voor banken duurder, en dat sijpelt door naar wat jij betaalt en wat je krijgt.
De markt. Banken lenen ook aan elkaar en aan grote beleggers, en daar ontstaat een prijs die iedereen ziet. Een bank die veel goedkoper of veel duurder zou zijn dan die markt, houdt dat niet lang vol.
Concurrentie. Als een andere bank meer geeft op spaargeld of minder vraagt op leningen, verliest een bank klanten. Dat houdt de tarieven in de buurt van elkaar.
De eigen kosten en risico's van elke bank, die van bank tot bank verschillen. Daarom zijn de tarieven nooit helemaal gelijk.
In België komt daar voor de gereglementeerde spaarrekening nog iets bij: de wet legt vast hoe die rente is opgebouwd, met een basisrente en een getrouwheidspremie. Dat is de reden waarom je op je uittreksel twee onderdelen ziet in plaats van één.
Wat je hieruit moet onthouden: geen enkel rentegetal is een natuurwet. Elk getal is een beslissing, genomen door iemand anders dan jij, binnen grenzen die iemand anders dan jij heeft vastgelegd.
Waarom dit ertoe doet
Niet omdat je bank iets fout doet. Wel omdat je vanaf nu een vraag kunt stellen die de meeste mensen nooit stellen.
Als iemand je rente aanbiedt, op om het even wat, dan weet je nu dat er drie vragen achter zitten. Wie betaalt die rente eigenlijk? Wat zit er tussen die betaler en mij? En wie beslist hoe hoog ze is?
Bij je bank ken je de antwoorden nu. De lener betaalt. De bank zit ertussen, en doet daar echte dingen voor. En de bank beslist, binnen de grenzen van de centrale bank, de markt en de wet.
Dat is een goede basis om ook naar andere plaatsen te kijken waar rente wordt aangeboden. Daar zijn de antwoorden op die drie vragen namelijk anders. Soms staat er niemand tussen. Soms beslist niemand. Wat dat betekent, en wat het van jou vraagt, is waar het de komende weken over gaat.
Vraag aan je bank: "Wat is het verschil tussen de rente die u mij geeft en de rente die u vraagt op leningen?" Als het antwoord is dat dat niet zomaar te zeggen valt, vraag dan naar het jaarverslag. Daar staat het wel.
Begin waar je nu staat.
De gratis gids "Hoe werkt uw geld eigenlijk?" volgt 1.000 euro van je spaarrekening tot waar ze terechtkomen. Plus de blog rechtstreeks in je mailbox.
