Je spaarrekening levert 0,5% op. De inflatie piekt ver daarboven. En toch laat de gemiddelde Belg zijn spaargeld braaf staan waar het staat, op een rekening van een bank die er intussen zelf veel meer mee verdient dan jij ooit zult zien. DeFi biedt een alternatief. Maar voor ik uitleg wat het is, wil ik eerst duidelijk zijn over wat het niet is.
Wat DeFi niet is
DeFi is geen casino. Het is geen snelle manier om rijk te worden. Het is geen systeem voor techneuten die dagelijks grafieken volgen en gokken op koersen. Wie DeFi zo gebruikt, verliest vroeg of laat. DeFi is ook geen garantie op rendement. Wie je dat belooft, liegt of weet niet waarover hij spreekt.
DeFi is een financiële infrastructuur. Net zoals het internet een communicatie-infrastructuur is. Je kunt het gebruiken op een verstandige manier, of op een roekeloze manier. Het systeem zelf is neutraal.
Wat DeFi wél is
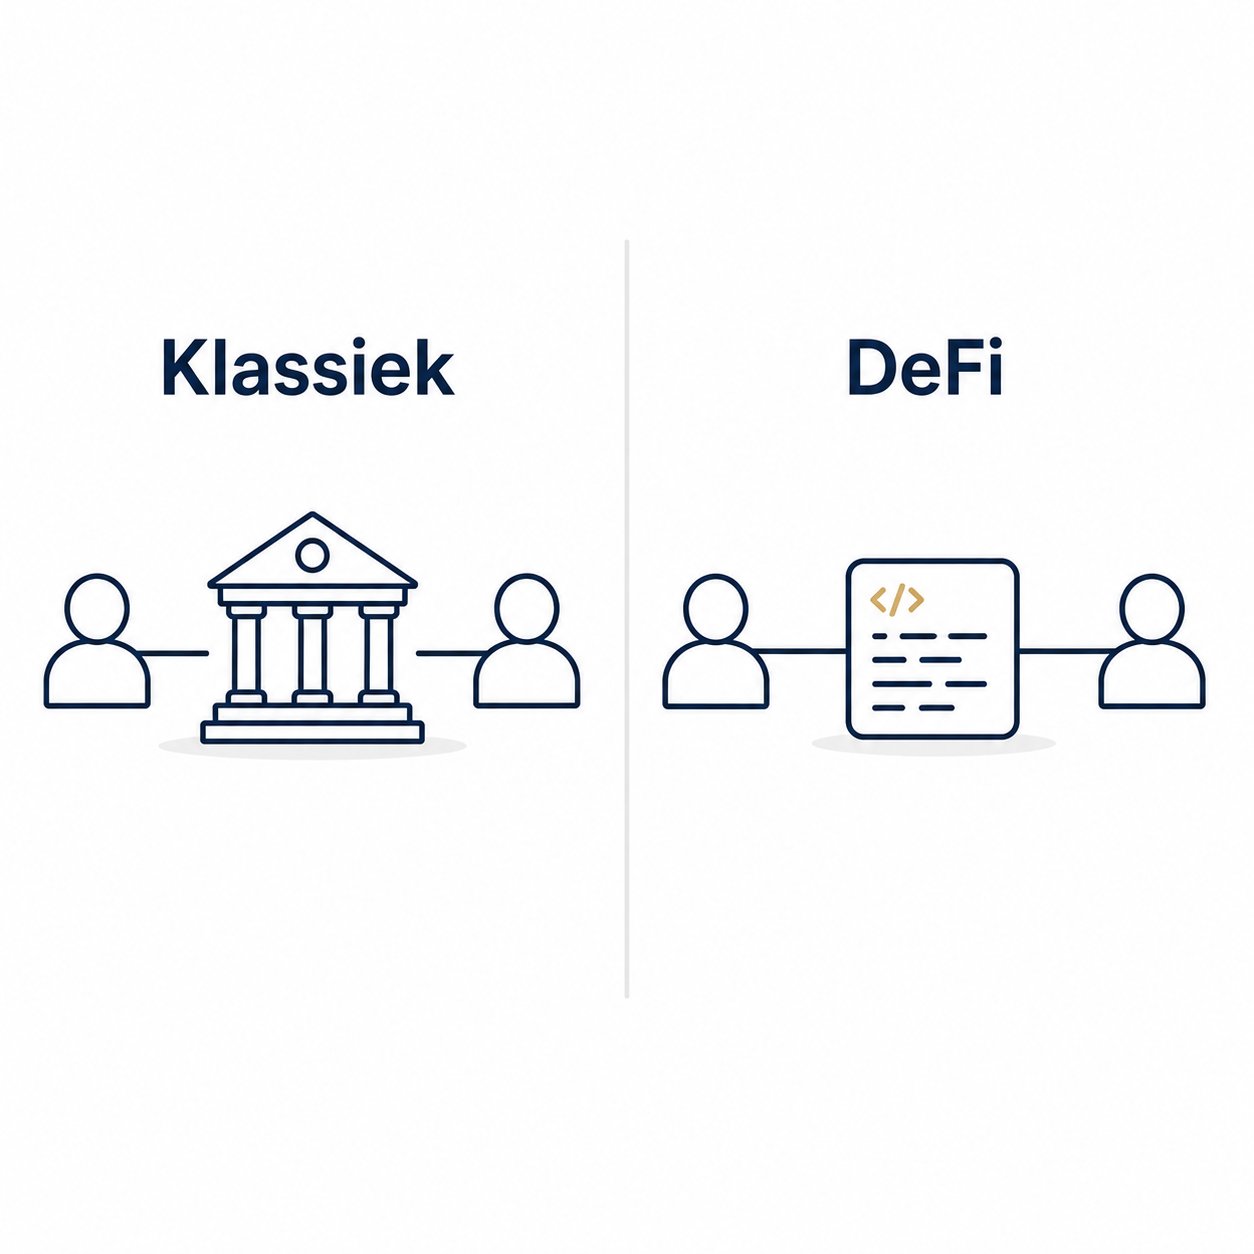
Decentralized Finance (afgekort DeFi) is een verzamelnaam voor financiële diensten die draaien op publieke blockchains. Denk aan lenen, uitlenen, en liquiditeit verschaffen. Maar dan zonder bank, zonder tussenpersoon en zonder de bijhorende kosten.
De regels liggen vast in smart contracts, stukken code die automatisch uitvoeren wat er afgesproken is. Geen menselijke tussenkomst, geen discretionaire beslissingen, geen verborgen kosten. Alles is transparant en verifieerbaar.
Je blijft te allen tijde eigenaar van je eigen vermogen. Niemand kan je rekening bevriezen. Niemand beslist wat je met je geld mag doen. Dat is een fundamenteel verschil met het traditionele banksysteem.
Hoe werkt het concreet?
Een eenvoudig voorbeeld: stel dat je USDC hebt, een stablecoin die altijd 1 dollar waard is. Je kunt die USDC uitlenen via een protocol zoals Aave. Iemand anders leent die USDC, zet onderpand tegenover, en betaalt jou rente. Geen bank als tussenpersoon. Geen maandelijkse beheerskosten. De rente gaat rechtstreeks naar jou.
Het rendement varieert per protocol en per moment. Soms meer, soms minder. Het is geen vaste return en het heeft risico's, maar het is wel een reëel alternatief voor producten die nauwelijks iets opbrengen.
Waarom is dit relevant voor Belgische spaarders?
België heeft een bijzonder hoge spaarquote. Belgen sparen veel, maar doen er relatief weinig mee. De klassieke producten zoals spaarboekjes, termijnrekeningen en staatsbons zijn veilig maar leveren amper iets op in real termen.
DeFi voegt een nieuwe categorie toe aan het arsenaal van de bewuste spaarder. Niet als vervanging van wat je al hebt, maar als aanvulling voor wie bereid is om de tijd te nemen om het te begrijpen.
De instap in DeFi vereist kennis. Wie dat fundament heeft, kan er gecontroleerd mee werken. Wie dat fundament niet heeft, neemt risico's die hij niet begrijpt en dat is altijd een slecht idee.
En de Belgische fiscaliteit?
Dit is waar veel mensen afhaken, helaas onterecht. DeFi is in België niet onbelast, maar het is ook geen grijs gebied meer. Sinds 1 januari 2026 geldt een meerwaardebelasting van 10% op cryptowinsten, met een jaarlijkse vrijstelling. Daarnaast verplicht de DAC8-richtlijn platforms om transactiedata te delen met de belastingdienst.
Wie zijn transacties correct documenteert en aangeeft, heeft niets te vrezen. Het vereist discipline maar dat is precies wat DeFi sowieso van je vraagt.
Opgelet: dit is geen fiscaal advies. Raadpleeg een boekhouder of fiscalist voor je specifieke situatie. Ik geef context, geen advies.
Wat zijn de risico's?
DeFi heeft reële risico's en ik benoem ze altijd, dat is precies wat de meeste anderen niet doen.
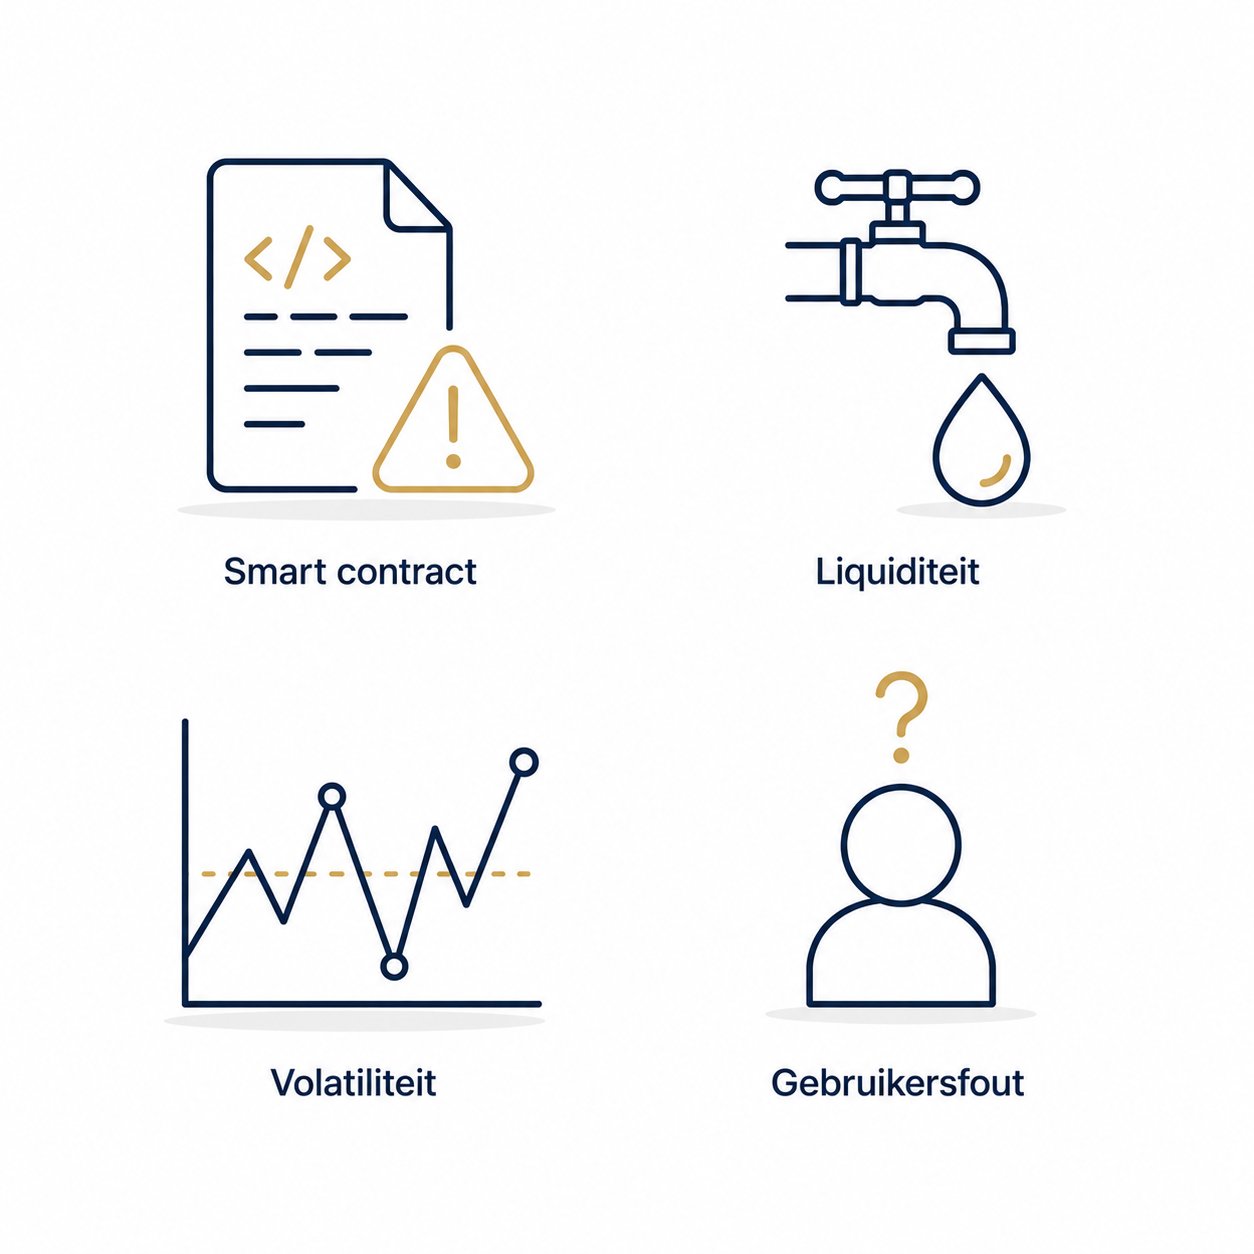
Smart contract risico: de code kan fouten bevatten. Er zijn protocollen gehackt en mensen hebben geld verloren. Werk enkel met geauditeerde protocollen met een bewezen track record.
Liquiditeitsrisico: in extreme marktomstandigheden kan liquiditeit opdrogen. Wie een positie heeft openstaan, kan in de problemen komen als hij snel moet uitstappen.
Volatiliteitsrisico: de waarde van crypto-activa schommelt sterk. Wie met stablecoins werkt, vermijdt dit grotendeels maar niet volledig.
Gebruikersfout: in DeFi ben je zelf verantwoordelijk. Een verkeerd adres, een foute transactie, een verloren seed phrase, niemand kan dat voor jou terugdraaien. Voorbereiding en documentatie zijn geen luxe, ze zijn noodzaak.
Voor wie is DeFi interessant?
DeFi is interessant voor wie een gespaarde buffer heeft die hij wil laten werken zonder er dagelijks naar te moeten kijken, bereid is om tijd te investeren in kennis voor hij geld investeert, zijn financiën serieus neemt en documentatie geen probleem vindt, en op zoek is naar een alternatief voor producten die nauwelijks rendement opleveren.
DeFi is niet interessant voor wie snel wil verdienen, wie geen risico's kan dragen of wie niet bereid is om de materie te begrijpen.
Wat is de volgende stap?
Als je dit hebt gelezen en denkt: "Dit klinkt interessant, maar ik weet niet waar ik moet beginnen" dan is dat precies de juiste houding. Curiositeit gecombineerd met gezonde scepsis is het beste startpunt.
In de volgende blogposts ga ik dieper in op specifieke onderwerpen: hoe een hardware wallet werkt, wat stablecoins zijn, hoe de Belgische fiscale behandeling concreet in elkaar zit en welke protocollen ik zelf gebruik.
Schrijf je in op de lijst hieronder. Je krijgt een melding als er een nieuwe post verschijnt, zonder spam, zonder verkoopboodschappen.
Begin waar je nu staat.
De gids "5 fouten die Belgen maken bij hun eerste DeFi-stap" is gratis. Plus de blog rechtstreeks in je mailbox.