Je stort 100 euro op je spaarrekening.
Je denkt: dat geld staat daar. Veilig, op mijn naam, tot ik het nodig heb.
Maar zo werkt het niet. Op het moment dat jouw geld op je rekening staat, begint het te bewegen. En als je het laat beleggen, komt er een hele rij partijen tussen jou en datgene waarin je eigenlijk belegt. Elk van hen doet iets. En elk van hen pakt een stukje.
Dat is geen complot. Het is gewoon hoe het systeem in elkaar zit, en niemand legt het je ooit uit. Je tekent, je krijgt een jaaroverzicht, en de rest blijft buiten beeld.
In deze blog loop ik die keten met je af. Schakel per schakel. Geen jargon, geen oordeel vooraf. Gewoon: dit gebeurt er, en dit kost het.
Eerst dit: je geld staat niet stil
Veel mensen denken dat hun spaargeld op een rekening ligt te wachten, zoals contant geld in een kluis. Dat klopt niet.
Een bank houdt slechts een deel van alle spaargelden meteen beschikbaar. Een groot stuk wordt uitgeleend, aan iemand met een hypotheek, aan een ondernemer met een krediet, aan een ander deel van de bank zelf. Jouw 100 euro doet dus werk. Alleen niet voor jou, maar voor de bank, die het verschil houdt tussen wat ze aan jou geeft en wat ze aan anderen vraagt.
Dat is op zich niets nieuws, en ook niets verdachts. Het is hoe banken al eeuwen werken. Maar het is wel het eerste stukje van een groter plaatje dat de meeste mensen nooit te zien krijgen.
Het wordt interessanter zodra je dat geld niet laat staan, maar laat beleggen.
De keten die je nooit ziet
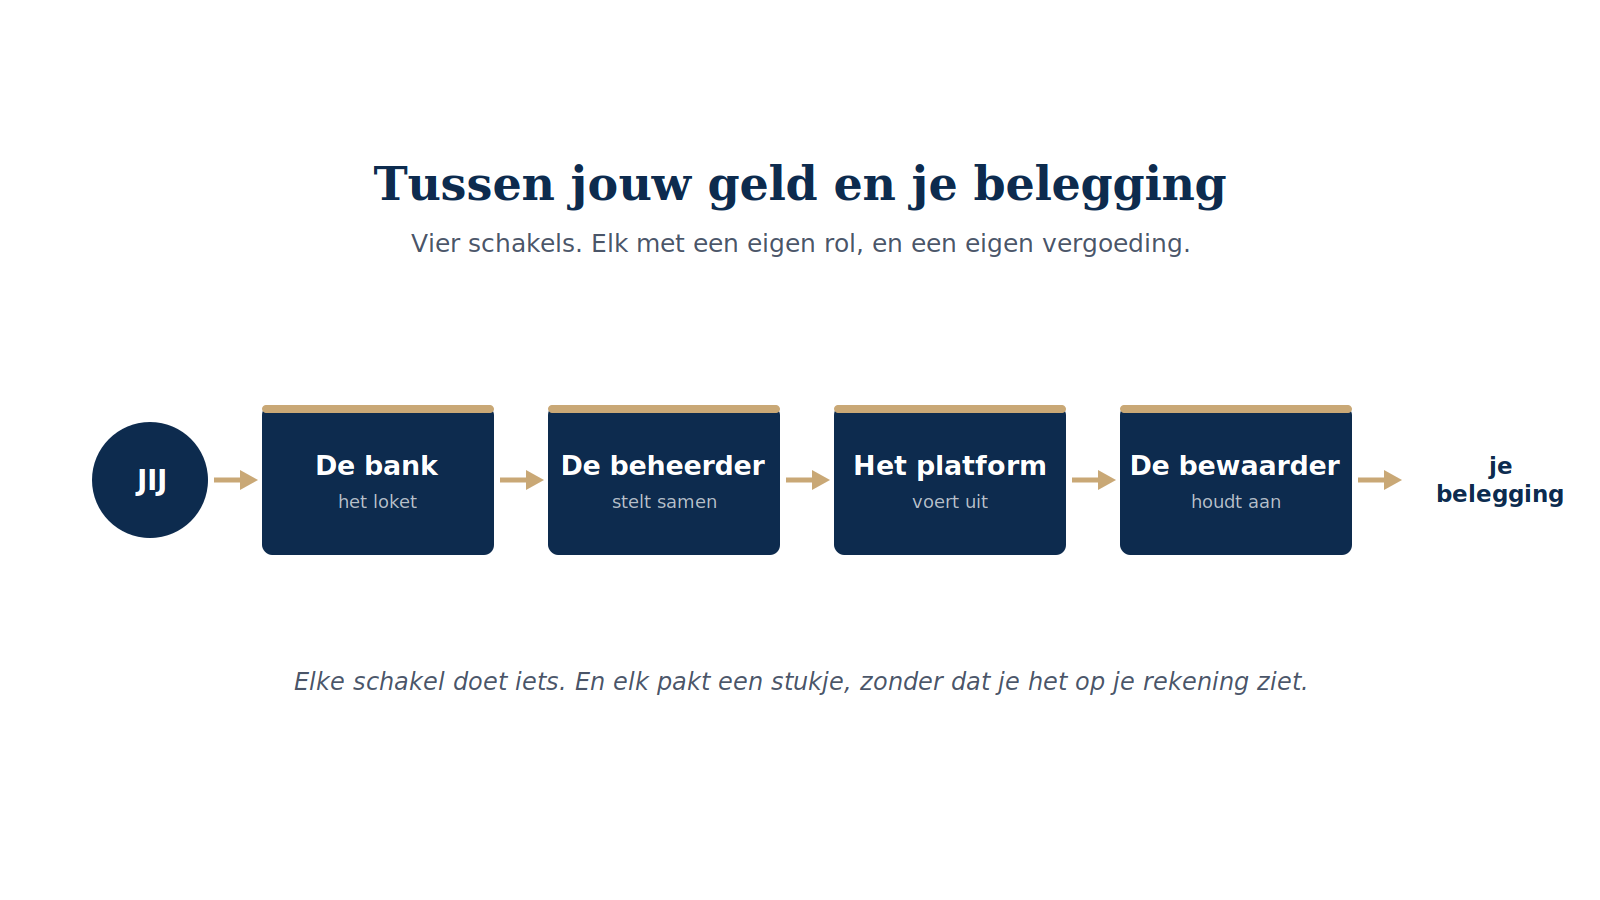
Stel dat je via je bank begint te beleggen. Een fonds, een tak23, een beleggingsplan. Je tekent één contract, bij één partij. Maar achter dat ene contract zit een hele rij.
De bank. Het loket waar je binnenkomt. Zij verkopen je het product en zijn je aanspreekpunt. Daarvoor rekenen ze iets aan.
De beheerder. Achter het fonds zit iemand die beslist waarin het geld belegd wordt en de samenstelling beheert. Die beheerder doet dat niet gratis. Er gaat elk jaar een vast percentage van het belegde bedrag naar het beheer.
Het platform. Elke aan- en verkoop moet ergens uitgevoerd worden. Dat gebeurt op handelsplatformen, en bij elke transactie zit er een klein verschil tussen de aankoop- en verkoopprijs. Dat verschil betaal jij, zonder dat het ooit als een aparte kost op je overzicht verschijnt.
De bewaarder. Tot slot is er een partij die de stukken juridisch aanhoudt en bewaart. Ook dat is een dienst, en ook daar hangt een prijskaartje aan.
Vier partijen. Soms vijf, als er nog een tussenpersoon of adviseur bij komt. Elk met een eigen rol, elk met een eigen vergoeding. En jij ziet daar bijna niets van, want je betaalt niet met een factuur. Je betaalt doordat er stilletjes iets afgaat van wat je inlegt en van wat het opbrengt.
De kosten die je niet op je rekening ziet
Dit is het deel dat zelden iemand uitlegt. De kosten van beleggen zijn geen aparte afschrijving met "kosten tussenpersonen" erbij. Ze zitten verstopt in de werking zelf. Vier soorten kom je het vaakst tegen.
Beheerskosten. Een vast percentage per jaar dat de beheerder aanrekent voor het beheer van het fonds. Het wordt niet apart afgehouden van je rekening, het wordt verrekend in de waarde van het fonds zelf. Je ziet het dus nooit vertrekken.
De spread. Het verschil tussen de prijs waartegen je koopt en de prijs waartegen je verkoopt. Klein bij elke transactie, maar je betaalt het elke keer opnieuw.
Instapkosten. Een bedrag dat er meteen af gaat als je instapt. Soms een vast bedrag, soms een percentage van wat je inlegt. Het eerste wat er gebeurt met je geld is vaak dat een stuk ervan verdwijnt voor je überhaupt belegd bent.
Valutamarge. Loopt een deel van je belegging in dollar of een andere munt, dan zit er een marge op de omwisseling. Ook die merk je zelden, want hij zit verwerkt in de koers die je krijgt.
Stuk voor stuk lijkt het klein. Een half procentje hier, een spreadje daar. Wat is dat nu helemaal.
Het antwoord zit niet in hoe groot elke kost op zich is. Het zit in wat tijd ermee doet.
Waarom een half procent niet klein is
Laten we het concreet maken met een eenvoudig rekenvoorbeeld. De cijfers hieronder zijn illustratief, gewoon om het mechanisme te tonen. Het gaat niet om de exacte bedragen, maar om wat er gebeurt.
Stel dat je een bedrag belegt en dat het over de jaren groeit. Stel dat je daar elk jaar een half procent kosten op betaalt. Eén jaar lang voelt dat als niets. Een half procent, daar lig je niet wakker van.
Maar die kost komt elk jaar terug. En, belangrijker, hij wordt niet alleen berekend op wat je hebt ingelegd, maar op alles wat er intussen bij is gekomen. Hoe meer je geld door de jaren groeit, hoe groter het bedrag waarop dat halve procent telt.
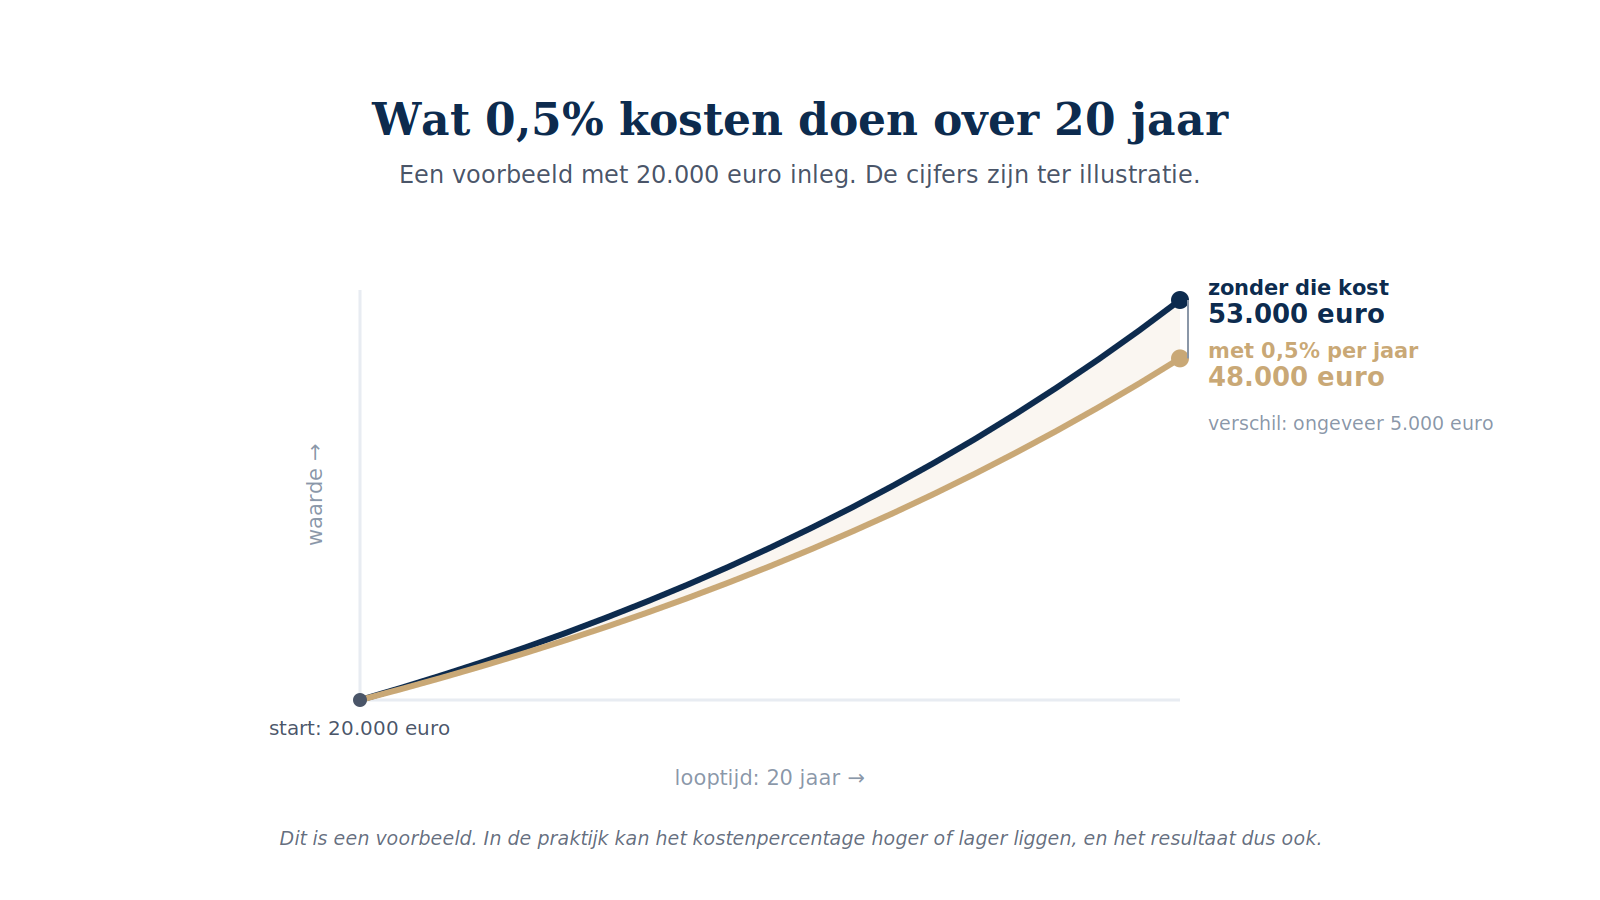
Over één jaar is het verschil verwaarloosbaar. Over vijf jaar merk je het nauwelijks. Maar over twintig jaar knabbelt dat halve procent, jaar na jaar, aan een steeds groter bedrag. Aan het einde van de rit is het verschil tussen mét en zonder die kost geen half procent meer. Het is een merkbaar stuk van wat je had kunnen overhouden.
Niet omdat iemand je oplichtte. Gewoon omdat niemand je ooit het volledige plaatje toonde, en omdat kleine percentages over lange tijd groot worden.
De cijfers in dit voorbeeld zijn illustratief en bedoeld om het mechanisme te tonen. Ze zijn geen voorspelling of garantie van rendement of kosten in een concreet product.
Dat is de stille kracht van kosten. Ze vallen niet op in het jaar zelf. Ze vallen pas op als je achteraf de optelsom maakt die bijna niemand maakt.
Een tussenpersoon is niet het probleem
Nu zou je kunnen denken dat dit een verhaal is tegen banken, tegen beheerders, tegen tussenpersonen. Dat is het niet.
Een tussenpersoon kan reële waarde bieden. Voor het gemak dat je er zelf niet aan hoeft te denken. Voor de zekerheid dat er iemand is om op terug te vallen. Voor het simpele feit dat iemand anders het werk doet. Voor sommige mensen is dat precies wat ze willen, en daar is niets mis mee.
Het probleem ontstaat niet doordat je betaalt. Het probleem ontstaat als je niet weet dat je betaalt. Als je niet weet hoeveel, waarvoor, en aan wie. Dan kies je niet echt. Dan rolde je ergens in, jaren geleden, en bleef het zo.
De vraag is dus niet of een tussenpersoon goed of slecht is. De vraag is of je bewust beslist hebt om er een te hebben, en of je weet wat het je oplevert en wat het je kost.
Wat je hier kunt meenemen
Tussen jouw geld en jouw doel zit een keten. Bank, beheerder, platform, bewaarder. Elke schakel doet iets, en elke schakel kost iets. Het meeste daarvan zie je niet, omdat het verrekend wordt in plaats van afgeschreven.
Dat hoeft geen reden tot paniek te zijn. Het is gewoon een reden om te kijken. Want pas als je de keten ziet, kun je beslissen welke schakels je wilt houden, en voor welke je terecht betaalt.
Twee vragen blijven dan over. Wat verandert er als die keten korter wordt? En hoe weet je zelf wat bij jou past? Dat zijn precies de vragen waar onze leerroute mee verdergaat.
Begin waar je nu staat.
De gids "5 fouten die Belgen maken bij hun eerste DeFi-stap" is gratis. Plus de blog rechtstreeks in je mailbox.