Sinds 1 januari 2026 betaal je in België belasting op de winst die je maakt op je crypto. Tien procent. We zijn nu vier maanden onder het nieuwe regime en uit de vragen die binnenkomen, zie ik twee groepen ontstaan. De ene groep heeft in paniek alles verkocht. De andere groep doet alsof er niets is veranderd. Beide groepen hebben het mis.
De wet is minder erg dan de meeste artikels suggereren, maar ze is ook iets technischer dan een tweet kan vatten. In deze post leg ik uit wat er sinds januari is veranderd, welke regels in jouw voordeel werken, en wat je deze week concreet moet doen. Voor wie liever luistert dan leest, staat de volledige uitleg ook in videovorm hieronder.
Crypto belasting België 2026: vier maanden later
De drie cijfers die je moet kennen
Voor je in de details duikt, drie cijfers. Onthoud ze, de rest van deze post bouwt erop verder.
Tien procent is het tarief op de meerwaarde, dus op de winst die je maakt bij een verkoop. Niet op de volledige verkoopwaarde. Wie 5.000 euro verkoopt waarvan 1.000 euro winst, betaalt belasting op die 1.000 euro.
De vrijstelling van 10.000 euro geldt per persoon, per jaar. Wie als koppel belegt en correct documenteert, kan dus 20.000 euro winst per jaar onbelast realiseren. Boven die drempel betaal je tien procent op het meerdere.
De datum van 31 december 2025 is misschien wel het belangrijkste cijfer van de drie. Op die dag heeft de wet als het ware een foto genomen van de marktwaarde van je crypto. Wat de waarde was op die specifieke dag, wordt je nieuwe fiscale aankoopprijs. Dit noemt men de step-up regel, en die verdient een eigen sectie.
De step-up regel: je oude winsten blijven beschermd
Dit is de regel die de meeste artikels overslaan, en die het hele plaatje verandert. Een concreet voorbeeld om hem helder te maken.
Stel: je hebt in 2018 een bitcoin gekocht voor 6.000 euro. Op 31 december 2025 was die bitcoin ongeveer 90.000 euro waard. Verkoop je hem vandaag voor 100.000 euro, dan zou je op het eerste zicht denken dat je belast wordt op je winst van 94.000 euro. Tien procent daarvan: 9.400 euro belasting.
Dat is niet zo. Door de step-up is je nieuwe fiscale aankoopprijs niet de 6.000 van 2018, maar de 90.000 van eind 2025. Je belastbare winst is dus 100.000 min 90.000, of 10.000 euro. En die 10.000 valt precies op je vrijstelling.
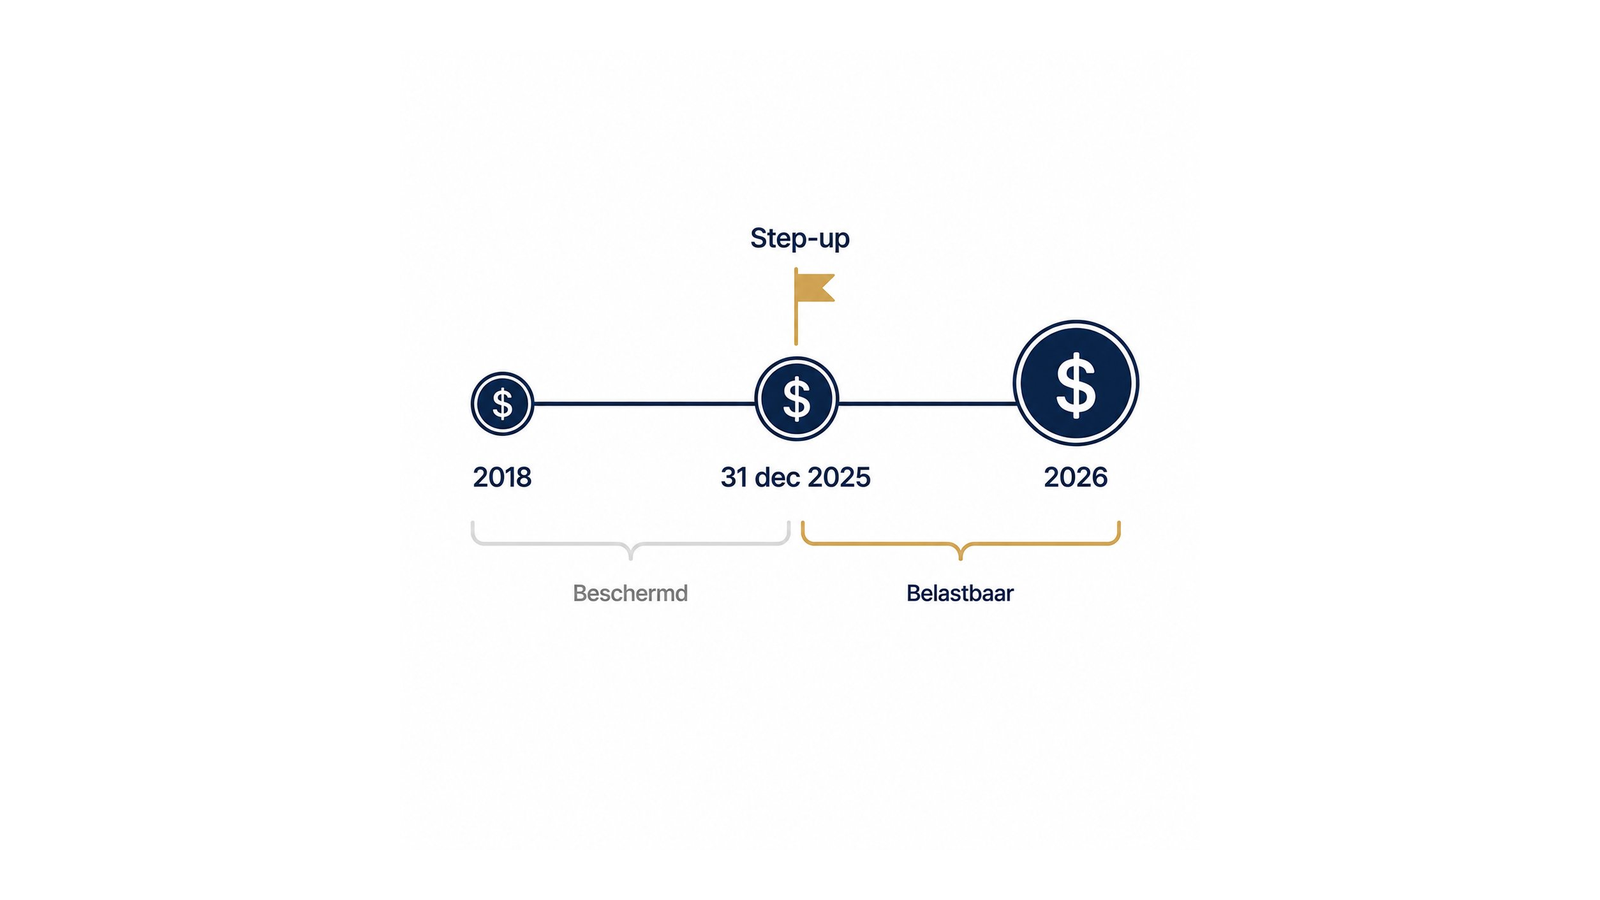
Resultaat: nul euro belasting. Op voorwaarde dat je je waarde op 31 december 2025 ook effectief kunt bewijzen.
Dat laatste is geen detail. Zonder bewijs van de marktwaarde op 31 december 2025 verdwijnt het voordeel. Dan val je terug op je oorspronkelijke aankoopprijs, of op een waarde die de fiscus zelf inschat. Dat wil je vermijden.
Wat moet je documenteren?
Voor de step-up heb je drie zaken nodig.
Een screenshot van je portefeuille op 31 december 2025. Niet ergens in januari, niet de gemiddelde waarde van december. De waarde op die specifieke dag. Een export van je exchange of een screenshot van je wallet, met datum en tijd zichtbaar.
De marktprijs in euro op 31 december 2025. Voor Bitcoin en Ethereum vind je die eenvoudig terug via CoinGecko of CoinMarketCap. Voor kleinere munten kan dat lastiger worden. Bewaar de gegevens nu, niet bij je aangifte volgend jaar.
Je oorspronkelijke aankoopgeschiedenis. Dit lijkt overbodig nu er een step-up is, maar je hebt het nog steeds nodig om het traject van je vermogen aan te tonen. De fiscus mag vragen waar je crypto vandaan komt.
Heb je dit nog niet? We zijn intussen vier maanden verder. Hoe langer je wacht, hoe moeilijker het wordt om die waarde van 31 december nog hard te onderbouwen. Doe het deze week, niet volgende maand.
De drie fiscale profielen
Niet iedereen valt onder de tien procent. Het tarief dat op jou van toepassing is, hangt af van hoe je handelt, niet alleen van wat je verdient. De FOD Financiën onderscheidt grosso modo drie profielen.
Profiel 1: Normaal beheer van privévermogen
Sporadisch handelen, lange termijn aanhouden, geen leverage gebruiken, en crypto als beperkt deel van je vermogen. Vroeger heette dit het profiel van de goede huisvader. Tot eind 2025 was dat nul procent belasting. Sinds januari betaal je tien procent op de winst boven de vrijstelling. Dit is het profiel waar het overgrote deel van de Belgische crypto-houders onder valt.
Profiel 2: Speculatief gedrag
Frequent handelen, korte termijn, leverage, in en uit memecoins. Voor dit profiel verandert er niets. Je wordt belast aan 33 procent als diverse inkomsten. De nieuwe meerwaardetaks is voor jou niet de regel die telt.
Profiel 3: Beroepsmatige activiteit
Wie crypto-handel of mining als hoofdactiviteit uitoefent, valt onder beroepsinkomsten. Tarief tot 50 procent, plus sociale bijdragen. Dit is de zwaarste categorie, en ze geldt voor wie er zijn levensonderhoud mee verdient of structureel handelt op grote schaal.
Het verschil tussen deze drie profielen ligt zelden in een vast aantal transacties. Het is een afweging op basis van frequentie, gedrag, intentie en context. Twijfel je in welk profiel je valt, dan hoort dat thuis bij een fiscalist die naar jouw concrete situatie kan kijken.
DAC8: wat de fiscus nu automatisch ziet
Naast de meerwaardetaks is er nog iets dat minstens even belangrijk is. DAC8. Een Europese richtlijn die crypto-platforms verplicht om gegevens van hun klanten te delen met de belastingdiensten van hun lidstaat.
Tot eind 2025 was er een soort impliciete deal: de fiscus had geen automatische data, dus de bewijslast lag bij hen. Sinds januari is dat omgekeerd. Bitvavo, Coinbase, Kraken, Binance: deze platforms rapporteren je transacties, je wallets en de waarde van je portefeuille rechtstreeks aan de Belgische fiscus.
Niet aangeven is geen optie meer. Je hoeft daar niet bang voor te zijn. Wie correct documenteert en aangeeft, heeft niets te vrezen. Het probleem ontstaat alleen wanneer je iets verzwijgt dat ze toch al weten.
DAC8 verandert dus niet wat je verschuldigd bent, maar wel hoe zichtbaar je bent. Voor wie sowieso van plan was om correct aan te geven, verandert er niets. Voor wie hoopte dat de fiscus het niet zou zien, verandert alles.
Staking, lending en DeFi: een ander regime
Hier wordt het belangrijk om te onderscheiden. De tien procent geldt voor de meerwaarde, voor de winst bij verkoop. Maar als je staking doet, of lending, of in liquidity pools zit, dan is dat een ander verhaal.
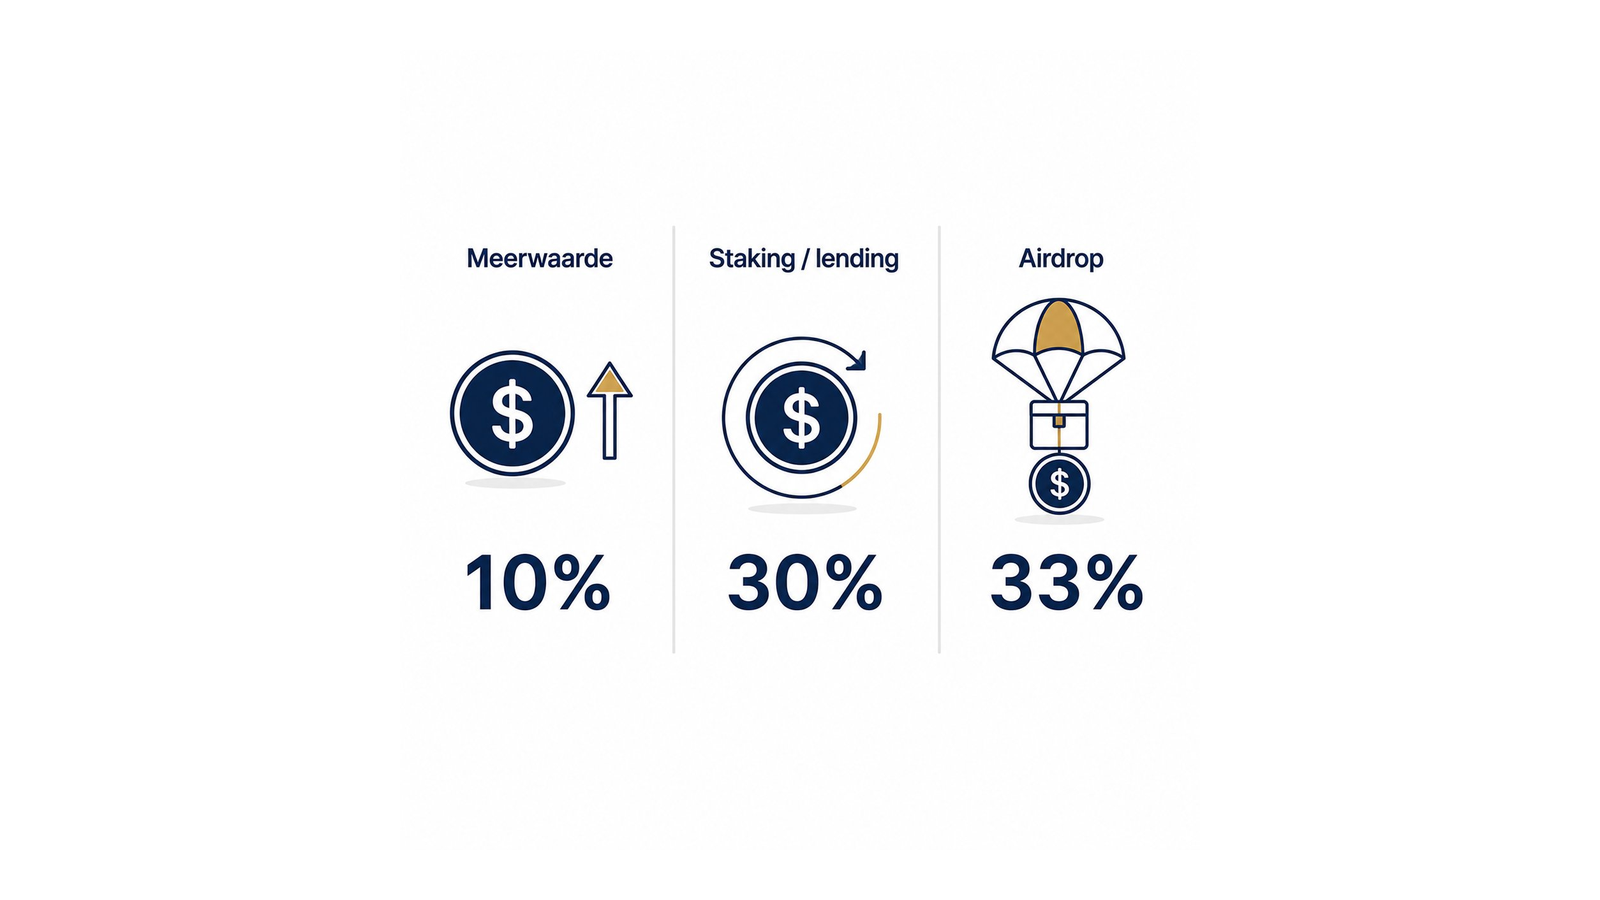
Wat je daar verdient, die periodieke beloningen die in je wallet binnenkomen, wordt door de fiscus gezien als roerend inkomen. Tarief: 30 procent. Niet tien.
En het wordt belast op het moment dat je het ontvangt, niet pas wanneer je het verkoopt. Krijg je in juni 0,1 ETH staking-reward? Dan moet je de waarde in euro op dat exacte moment aangeven als belastbaar inkomen. Verkoop je die ETH later met winst, dan komt daar bovenop nog eens de meerwaardetaks van tien procent.
Airdrops vallen meestal onder diverse inkomsten aan 33 procent. Bij grotere of structurele airdrops kan de fiscus oordelen dat het beroepsinkomsten zijn.
Wie actief is in DeFi moet zijn inkomstenstroom opdelen. Meerwaarden, roerende inkomsten uit staking en lending, en eventuele diverse inkomsten zoals airdrops vallen elk onder een ander regime. Zonder die opsplitsing maak je je aangifte fout.
Wat moet je deze week doen?
Concreet, vier dingen.
Een. Documenteer de waarde van je portefeuille op 31 december 2025. Als je dat nog niet hebt gedaan, ga terug. Exports van exchanges, screenshots van wallets, gemiddelde prijs per coin op die dag. Dit is je startwaarde voor de step-up regel. Zonder dit bewijs verdwijnt het voordeel.
Twee. Bouw een doorlopend transactielog op. Niet alleen voor 2026 vooruit, maar zoveel mogelijk historiek als je nog kunt reconstrueren. Tools zoals Koinly of CoinTracking kunnen helpen, maar een geordende spreadsheet werkt ook.
Drie. Splits je inkomsten op. Meerwaarden bij verkoop vallen onder de tien procent. Staking- en lending-rendement worden belast als roerende inkomsten aan dertig procent. Airdrops vallen meestal onder diverse inkomsten aan drieëndertig procent. Drie verschillende categorieën, drie verschillende tarieven. Vermeng ze niet in je aangifte.
Vier. Meld buitenlandse crypto-accounts aan bij het CAP. Wie crypto aanhoudt op een buitenlandse beurs, moet dat melden bij het Centraal Aanspreekpunt van de Nationale Bank van België. Een formuliertje, los van je belastingaangifte. Veel mensen weten niet dat ze die verplichting hebben.
Wat ik niet zou doen
Wat ik vier maanden geleden tegen mensen zei en wat ik nu nog steeds zeg: niet in paniek verkopen. De step-up regel zorgt ervoor dat je oude winsten beschermd zijn. Het probleem is niet de tien procent. Het probleem is gebrek aan documentatie.
De wet zelf werkt voor de meeste Belgische crypto-houders mild. Wie correct documenteert en aangeeft, betaalt vaak minder dan hij vreesde. Wie niet documenteert, riskeert te betalen op winsten die hij fiscaal niet had moeten realiseren.
Opgelet: dit is geen fiscaal advies. De Belgische fiscaliteit op crypto is in evolutie en jouw specifieke situatie kan afwijken van wat hier behandeld is. Raadpleeg een boekhouder of fiscalist voor je persoonlijke situatie.
Wat is de volgende stap?
Als je de basisbegrippen van DeFi nog wil opfrissen voor je verder gaat, lees dan eerst Wat is DeFi en waarom is het relevant voor Belgische spaarders.
Fiscaliteit is één pijler. Risicobeheer is de andere. In mijn volgende blogpost behandel ik de drie risico's die de meeste artikels overslaan: smart contract exploits, liquidatierisico en impermanent loss. Concreet uitgelegd, met voorbeelden uit de praktijk.
Schrijf je in op de lijst hieronder. Je krijgt een melding wanneer een nieuwe post verschijnt.
Begin waar je nu staat.
De gids "5 fouten die Belgen maken bij hun eerste DeFi-stap" is gratis. Plus de blog rechtstreeks in je mailbox.