Wie crypto zegt, denkt aan koersen die op en neer gaan. Bitcoin die op één dag 8% stijgt of daalt. Ethereum die in een week 20% van zijn waarde verliest. Voor de gemiddelde Belgische spaarder is dat geen alternatief, dat is een afschrikker.
Stablecoins lossen dat probleem op. Ze zijn de meest onderschatte bouwsteen van DeFi en tegelijk de toegankelijkste. Maar voor ik uitleg wat ze zijn, wil ik eerst duidelijk maken wat ze niet zijn.
Wat een stablecoin niet is
Een stablecoin is geen spaarrekening. Er zit geen depositogarantie op. Er is geen bank die je geld bewaart, geen overheid die het beschermt. Wie een stablecoin gebruikt, draagt zelf verantwoordelijkheid voor zijn positie.
Een stablecoin is ook geen risicoloze investering. Het woord "stable" is een belofte, geen garantie. Stablecoins zijn al meermaals tijdelijk losgekoppeld van hun referentiewaarde, soms met aanzienlijk verlies als gevolg.
En een stablecoin is zeker geen euro op je rekening. Het lijkt erop, het gedraagt zich er meestal naar, maar het is iets anders. Dat verschil moet je begrijpen voor je er één gebruikt.
Wat een stablecoin wél is
Een stablecoin is een digitaal token dat gekoppeld is aan de waarde van een traditionele munt, meestal de Amerikaanse dollar, soms de euro. Eén USDC is altijd ongeveer één dollar waard. Eén EURC is altijd ongeveer één euro waard.
Die koppeling wordt op verschillende manieren onderhouden. Sommige stablecoins zijn gedekt door echte dollars op een bankrekening. Andere zijn gedekt door crypto-onderpand. Een derde categorie probeerde de koppeling te onderhouden via algoritmes, maar die aanpak is meermaals dramatisch mislukt.
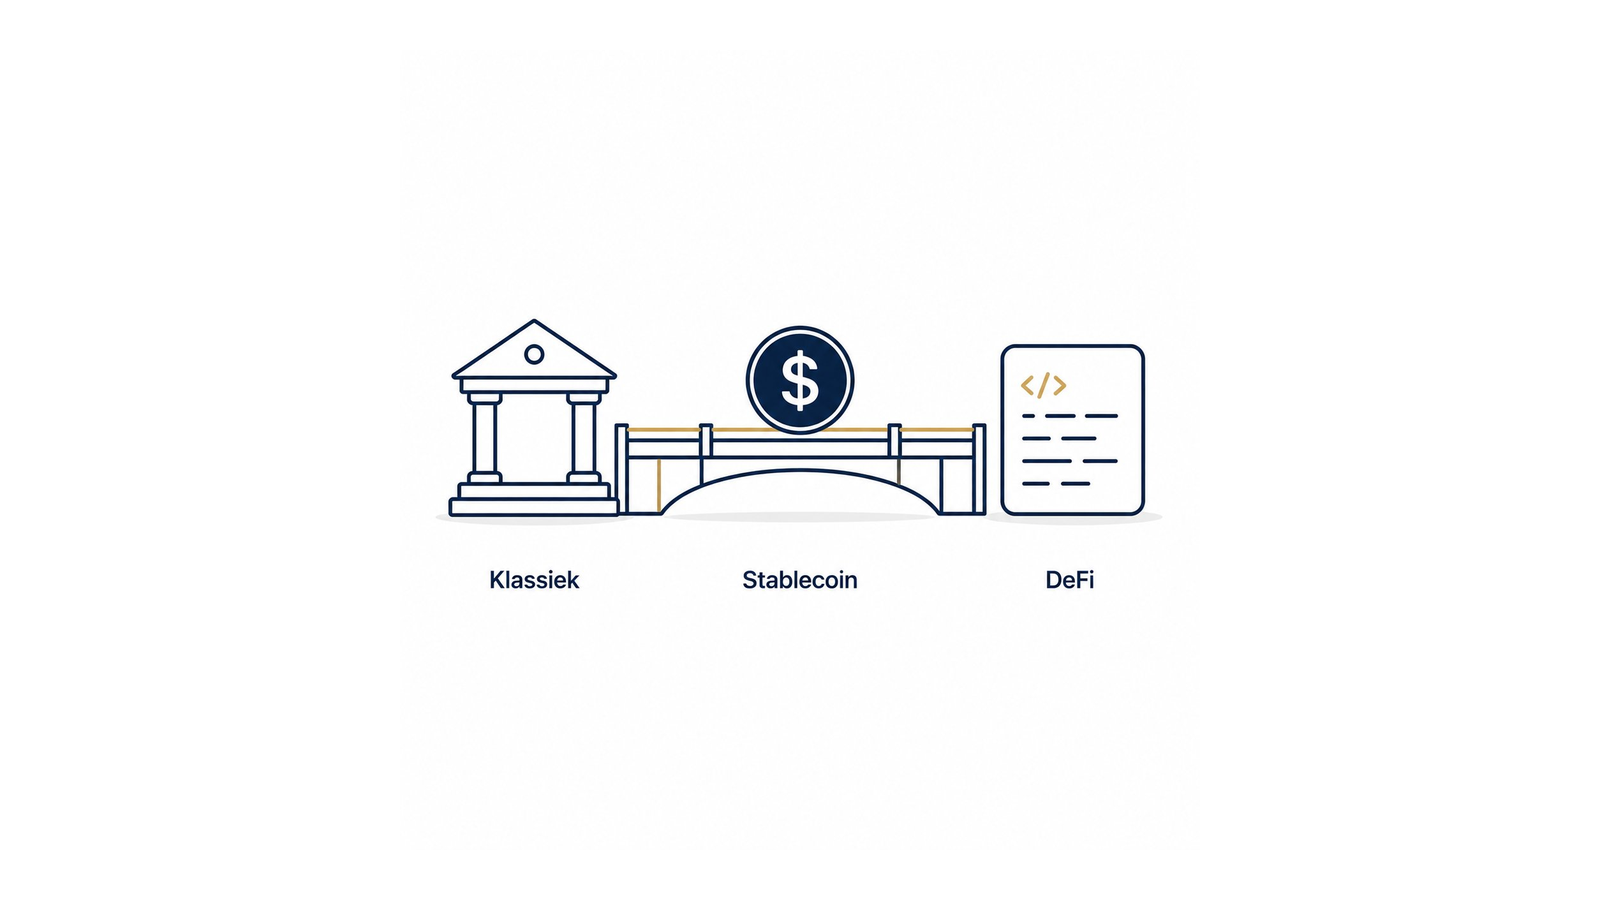
Stablecoins zijn de brug tussen het traditionele financiële systeem en DeFi. Wie wil deelnemen aan DeFi zonder de volatiliteit van Bitcoin of Ethereum te dragen, gebruikt stablecoins. Ze zijn het werkpaard van het hele systeem.
De drie types
Er zijn drie hoofdcategorieën stablecoins. Het verschil ertussen is geen detail, het bepaalt het risico dat je draagt.
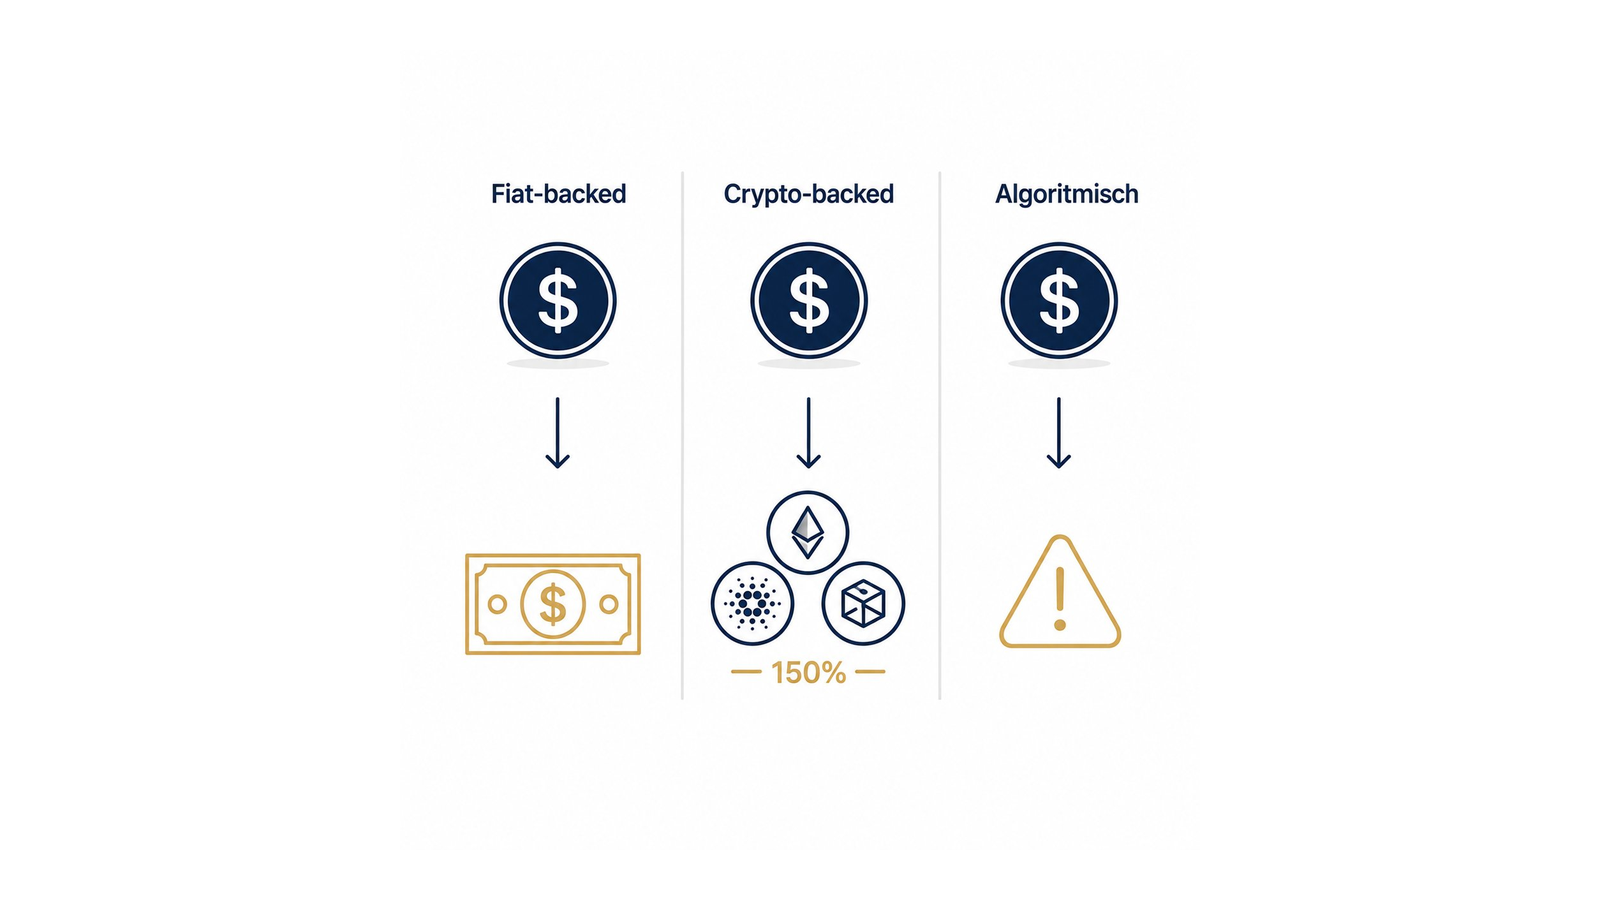
Fiat-backed (gedekt door echte dollars of euro's)
USDC, USDT en EURC vallen hieronder. Voor elke uitgegeven token houdt de uitgever één dollar of euro aan in reserve, meestal in cash, kortlopend staatspapier of vergelijkbare instrumenten. Dit zijn de meest gebruikte stablecoins en doorgaans de meest stabiele. Het risico zit in de uitgever zelf en in waar die zijn reserves bewaart.
Crypto-backed (gedekt door overgecollateraliseerd crypto-onderpand)
DAI is het bekendste voorbeeld. In plaats van dollars op een bankrekening, ligt er crypto-onderpand vast in smart contracts, vaak ter waarde van 150% of meer van de uitgegeven stablecoin. Geen bank betrokken, wel meer technische complexiteit en eigen risico's.
Algoritmische stablecoins
Deze proberen de koppeling te behouden via een mechanisme van vraag en aanbod, zonder echt onderpand. UST (Terra/Luna) was het bekendste voorbeeld en die collapse in mei 2022 wiste tientallen miljarden dollar uit op enkele dagen. Ik noem ze hier alleen als waarschuwing. Wie ze tegenkomt, weet dat hij weg moet blijven.
Welke stablecoins zijn relevant in 2026?
Voor de Belgische spaarder zijn er in de praktijk drie namen die er toe doen.
USDC wordt uitgegeven door Circle, een Amerikaans bedrijf. Reserves worden maandelijks geauditeerd en grotendeels aangehouden in kortlopend Amerikaans staatspapier. Het is de meest transparante grote stablecoin en de standaard in de meeste DeFi-protocollen.
USDT (Tether) is de oudste en grootste stablecoin per marktkapitalisatie. Tether is jarenlang bekritiseerd om de transparantie van zijn reserves. De situatie is verbeterd, maar voor wie waarde hecht aan transparantie blijft USDC een logischer keuze.
EURC is ook van Circle, maar gekoppeld aan de euro. Voor Belgen die wisselkoersrisico tegenover de dollar willen vermijden, is dit een interessant alternatief, al is de liquiditeit in DeFi voorlopig kleiner dan bij USDC.
Ik gebruik zelf vooral USDC, en daarnaast EURC voor posities waar ik wisselkoersrisico wil uitschakelen. Niet omdat ik denk dat de andere stablecoins per definitie slecht zijn, maar omdat transparantie en regulering voor mij zwaar wegen.
Welke risico's draag je?
Stablecoins zijn relatief stabiel, maar relatief is niet absoluut. Drie risico's om te kennen.
Reserverisico: in maart 2023 daalde USDC tijdelijk naar 87 cent toen bleek dat een deel van de reserves bij Silicon Valley Bank zat, een bank die net failliet was gegaan. Een verlies van 13% op een coin die per definitie een dollar waard zou moeten zijn. De koppeling herstelde binnen het weekend, maar wie in paniek verkocht, verloor echt geld.
Smart contract risico: als je je stablecoins niet alleen aanhoudt, maar ook gebruikt in een DeFi-protocol zoals Aave of Curve, draag je daarbovenop het risico van de code zelf. Werk enkel met geauditeerde protocollen met een bewezen track record.
Reguleringsrisico: stablecoins worden steeds zwaarder gereguleerd. MiCAR in Europa en vergelijkbare wetgeving in de VS bepalen welke stablecoins onder welke voorwaarden mogen circuleren. Dat is op termijn positief voor de gebruiker, maar tijdens de transitie kunnen specifieke stablecoins beperkingen ondervinden.
En de Belgische fiscaliteit?
Hier wordt het concreet. De fiscale behandeling van stablecoins hangt af van wat je ermee doet, niet alleen van wat ze zijn.
Aanhouden en verkopen
Sinds 1 januari 2026 geldt in België een meerwaardebelasting van 10% op cryptowinsten, met een jaarlijkse vrijstelling. Bij stablecoins zijn die meerwaarden in de praktijk klein, omdat de koers nauwelijks beweegt. Een wisselkoersverschil tussen het moment van aankoop en verkoop kan wel een meerwaarde of minderwaarde opleveren, zeker bij dollar-stablecoins voor een Belgische gebruiker.
Uitlenen via een protocol
Wanneer je stablecoins uitleent op Aave of een vergelijkbaar protocol, ontvang je rente. Die rente kwalificeert in principe als roerend inkomen en wordt belast aan 30% roerende voorheffing. Dit is een ander regime dan de 10% meerwaardetaks, en het verschil is belangrijk om te begrijpen voor je begint.
Documentatie is verplicht
Sinds DAC8 zijn platforms verplicht om transactiedata door te geven aan de fiscus. Wie zijn transacties zelf goed documenteert, kan correct aangifte doen. Wie dat niet doet, krijgt vroeg of laat een probleem.
Een Belgische gebruiker die stablecoins zowel aanhoudt als uitleent, heeft dus met twee verschillende regimes te maken. De winst bij verkoop valt onder de meerwaardetaks. De rente uit lending valt onder roerend inkomen. Vermeng ze niet in je aangifte.
Voor wie dieper wil ingaan op de fiscale kant, schreef ik eerder een uitgebreide post: DeFi en de Belgische belastingdienst: wat je moet weten in 2026.
Opgelet: dit is geen fiscaal advies. De behandeling van DeFi-rendementen is technisch en hangt af van je persoonlijke situatie. Raadpleeg een boekhouder of fiscalist voor je specifieke geval. Ik geef context, geen advies.
Voor wie zijn stablecoins interessant?
Stablecoins zijn interessant voor wie een gespaarde buffer heeft en zoekt naar een alternatief dat meer opbrengt dan een spaarrekening, zonder de volatiliteit van Bitcoin of Ethereum te dragen. Voor wie wil leren werken met DeFi zonder direct in de meest schommelende activa te stappen. Voor wie zijn financiën serieus neemt en bereid is om documentatie en risicobeheer als noodzaak te zien, niet als last.
Stablecoins zijn niet interessant voor wie denkt dat "stable" hetzelfde is als "risicoloos". Voor wie zijn buffer als spaarrekening wil gebruiken, met depositogarantie en bankcomfort. Voor wie de fiscale verplichtingen niet wil opvolgen.
Wat is de volgende stap?
Wie stablecoins wil gebruiken, begint best met het begrijpen voor het kopen. Dat klinkt logisch, maar het is precies de stap die de meeste mensen overslaan.
De volgende post bouwt voort op deze: wat USDC uitlenen werkelijk opbrengt na fees, risico en belasting.